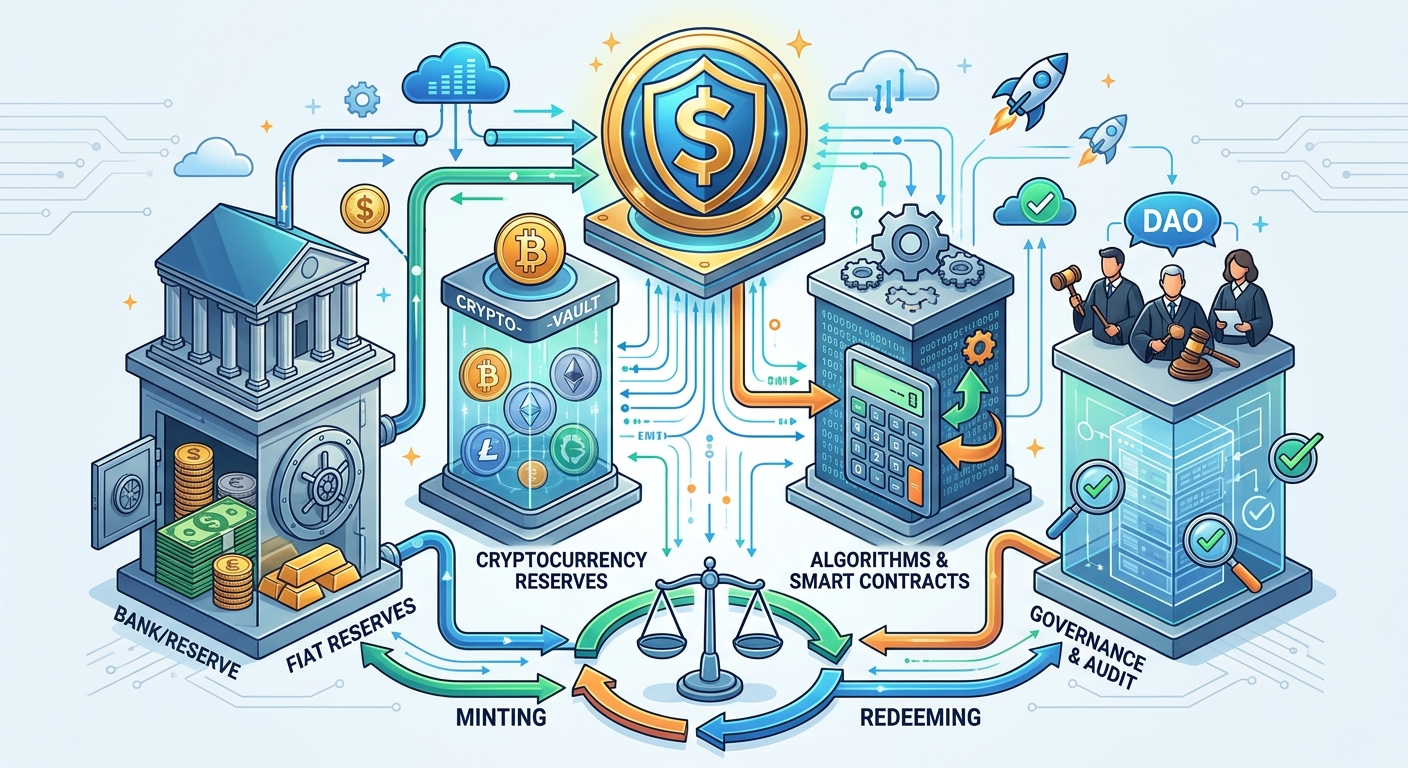
Quien se plantea emitir una stablecoin en la Unión Europea suele llegar con una lista de parámetros técnicos: el colateral, el mecanismo de estabilización, la cadena, el oráculo de precio. Esa lista llega tarde. El Reglamento (UE) 2023/1114 no regula un espectro de diseños posibles entre los que elegir: define dos categorías cerradas, impone a cada una un régimen distinto y deja todo lo demás fuera de ambas. La arquitectura no se diseña y luego se encaja; se elige la casilla y la casilla dicta la arquitectura.
Expuesto como una secuencia de decisiones, el orden es el siguiente.
1. A qué se referencia
Es la decisión de la que depende todo lo demás.
Si el token referencia una sola moneda oficial y se emite contra la recepción de fondos, es un token de dinero electrónico (EMT). Si referencia otro valor, derecho o combinación de ellos —una cesta de monedas, materias primas, otros criptoactivos—, es un token referenciado a activos (ART). No hay una tercera categoría intermedia.
La diferencia no es nominal. Al EMT se le aplica el régimen del dinero electrónico: el artículo 48.2 del Reglamento dispone que los tokens de dinero electrónico se consideran dinero electrónico, y los títulos II y III de la Directiva 2009/110/CE les resultan aplicables salvo que el Reglamento disponga otra cosa. Al ART se le aplica un régimen propio, construido alrededor de una reserva de activos. Son dos mundos regulatorios, y la elección de a qué se referencia el token los separa.
2. Quién puede emitir
Aquí se cae la mayoría de los proyectos, y conviene saberlo antes de gastar en desarrollo.
Para un EMT, el artículo 48.1 es taxativo: nadie puede ofrecer al público ni solicitar la admisión a negociación de un token de dinero electrónico salvo su emisor, y el emisor debe estar autorizado como entidad de crédito o como entidad de dinero electrónico, además de haber notificado y publicado el libro blanco. No existe una licencia de «emisor de stablecoin»: hay que ser banco o entidad de dinero electrónico. Un tercero puede ofrecer el token con el consentimiento escrito del emisor, pero eso no crea una vía de emisión alternativa.
Para un ART, el artículo 16.1 exige ser persona jurídica u otra empresa establecida en la Unión y autorizada por la autoridad competente del Estado miembro de origen conforme al artículo 21, o bien ser una entidad de crédito que cumpla el artículo 17.
El artículo 16.2 contiene las dos únicas salidas, y son estrechas: que el valor medio en circulación del token, calculado al final de cada día natural durante doce meses, no supere nunca los 5.000.000 de euros y el emisor no esté vinculado a una red de otros emisores exentos; o que la oferta se dirija exclusivamente a inversores cualificados y el token solo pueda ser poseído por ellos. Incluso acogiéndose a la exención hay que elaborar el libro blanco del artículo 19 y notificarlo.
Es decir: cinco millones de euros es el techo del proyecto no autorizado. Por encima, o se tiene licencia o no se emite.
3. La reserva
Si la casilla es ART, el artículo 36 es el centro del diseño, y no admite atajos.
La reserva debe estar separada jurídicamente del patrimonio del emisor y de las reservas de otros tokens, de modo que —y la expresión es la del precepto— los acreedores del emisor no tengan recurso contra ella, en particular en caso de insolvencia. Debe estar además separada operativamente. Cada emisión y cada reembolso ha de corresponderse con un aumento o una disminución equivalente de la reserva, y su valor agregado, a precios de mercado, debe ser al menos igual al valor agregado de los derechos de los titulares.
La valoración se hace a precios de mercado cuando sea posible, por el lado más prudente entre demanda y oferta, y únicamente con datos de mercado de buena calidad; cuando no sea posible, mediante modelo, de forma conservadora, y el método del coste amortizado está expresamente excluido. La reserva se somete a una auditoría independiente cada seis meses, cuyo resultado se comunica a la autoridad competente y se publica.
Para un EMT la lógica es otra, porque los fondos recibidos se rigen por la salvaguarda del artículo 7.1 de la Directiva 2009/110/CE, a la que el artículo 54 añade dos exigencias: al menos el 30 % de los fondos recibidos ha de estar siempre depositado en cuentas separadas en entidades de crédito, y el resto solo puede invertirse en instrumentos financieros de alta liquidez con riesgo de mercado, de crédito y de concentración mínimo, denominados en la misma moneda oficial que referencia el token.
4. Lo que el diseño no puede incluir
Tres prohibiciones que eliminan de golpe la mayoría de los modelos de negocio que se presentan como innovadores.
No se puede pagar interés. El artículo 40 lo prohíbe para los ART y el artículo 50 para los EMT, y la redacción del segundo es deliberadamente amplia: se considera interés cualquier remuneración o beneficio relacionado con el tiempo durante el cual el titular conserva el token, incluidas compensaciones netas o descuentos con efecto equivalente, los beneficios procedentes de terceros y los incorporados al precio o a la remuneración de otros productos. Un programa de recompensas por mantener el saldo es interés. Una comisión reducida en otro servicio por conservar el token es interés.
El reembolso es un derecho permanente y gratuito. Para el EMT, el artículo 49 obliga a emitir a la par contra recepción de fondos y a reembolsar en cualquier momento, a solicitud del titular, a la par y en fondos distintos del dinero electrónico, sin comisión alguna. Para el ART, el artículo 39 configura el derecho de reembolso en todo momento frente al emisor, por el valor de mercado de los activos referenciados o mediante entrega de esos activos, también sin comisión, y añade que si el emisor aceptó fondos en una moneda oficial al vender el token, debe ofrecer siempre la opción de reembolsar en esa misma moneda.
Y el token no puede sostenerse solo en su propio protocolo. Las dos casillas reguladas se construyen sobre un crédito de reembolso respaldado por activos identificables. Un diseño que mantenga la paridad únicamente mediante incentivos algorítmicos no tiene reserva que segregar ni valor a la par que garantizar: queda fuera de ambos regímenes y, en consecuencia, no puede presentarse al público como estable ni como reembolsable. Lo que en 2022 se discutía como una cuestión de ingeniería financiera es hoy, en la Unión, una cuestión de encaje normativo resuelta.
5. El techo de crecimiento, que se diseña al principio
Dos mecanismos obligan a pensar el éxito como un riesgo de diseño.
El artículo 23 establece que cuando un ART usado como medio de intercambio supere, en media diaria trimestral estimada dentro de una misma zona monetaria, un millón de operaciones y 200.000.000 de euros de valor agregado, el emisor debe dejar de emitir y presentar a la autoridad competente, en el plazo de cuarenta días hábiles, un plan para volver por debajo de ambos umbrales. La autoridad puede exigir modificaciones, incluida la fijación de un importe mínimo de denominación.
El artículo 43 prevé que la ABE clasifique un token como significativo cuando concurran al menos tres de siete criterios —entre ellos más de diez millones de titulares, un valor emitido o una reserva superior a 5.000 millones de euros, o más de 2,5 millones de operaciones diarias y 500 millones de euros de valor diario—, y la consecuencia es que la supervisión pasa del supervisor nacional a la ABE.
A lo que se añade el artículo 35: fondos propios de al menos el mayor de 350.000 euros, el 2 % de la reserva media o un cuarto de los gastos fijos del año anterior; ampliables hasta un 20 % por evaluación de riesgo, y entre el 20 % y el 40 % en función de las pruebas de resistencia.
6. La parte que casi nadie diseña: el conflicto
Hasta aquí, el diseño regulatorio. Falta la pregunta que nos ocupa en BACS, y que no suele estar en ningún documento del proyecto: cuando el titular reclame y el emisor no pague, qué recorrido tiene esa reclamación.
Conviene advertir que la estructura regulatoria ya ha resuelto buena parte del problema que en otros criptoactivos resulta insoluble. Hay un emisor identificado, con domicilio conocido, autorizado y supervisado; hay una reserva separada sobre la que los titulares tienen un derecho que sobrevive a la insolvencia del emisor; y hay un crédito de reembolso de contenido determinado. Eso es, precisamente, lo que falta cuando el activo en disputa vive en una estructura descentralizada: alguien a quien condenar y un patrimonio sobre el que proyectar la condena.
Pero quedan tres decisiones que se toman al estructurar o no se toman nunca. La primera es el cauce: una cláusula arbitral en los términos de emisión, con sede y reglamento elegidos, determina quién resuelve y con qué rapidez; su ausencia remite al titular a la jurisdicción que resulte aplicable, que con un emisor en un Estado miembro y titulares en treinta países no es una respuesta sino un problema previo.
La segunda es el acceso a la reserva. La separación jurídica del artículo 36 protege la reserva de los acreedores del emisor, pero no determina por sí misma cómo un titular, o un tribunal arbitral, alcanza esos activos cuando el emisor no colabora. Si el depositario de la reserva opera bajo instrucciones que admiten una decisión adjudicada —una condición que puede pactarse al constituir el depósito—, el laudo llega al activo. Si no, el laudo es una orden dirigida a quien no tiene motivo para cumplirla.
La tercera es la fecha de valoración en los ART, donde el reembolso se hace por el valor de mercado de los activos referenciados: fecha de la solicitud, del incumplimiento, del laudo o del pago efectivo son cuatro cifras distintas, y si los términos de emisión no lo dicen, lo decidirá un tercero.
De ahí la conclusión, que es la misma que sostiene nuestro trabajo. Una stablecoin bien estructurada no es la que cumple el Reglamento: es la que cumple el Reglamento y prevé, en su propia arquitectura, el cauce por el que una decisión adjudicada alcanza el activo. Lo primero se audita cada seis meses. Lo segundo solo puede decidirse antes, mientras las partes todavía cooperan.
Nota de interés institucional: BACS (Blockchain Arbitration & Commerce Society) es una asociación sin ánimo de lucro inscrita en el Registro de Transparencia de la Unión Europea con el número 9106897105368-14, y ha constituido un tribunal internacional de arbitraje, BACSIT, que administra procedimientos con su propio reglamento. Este análisis es de carácter general y no constituye asesoramiento jurídico sobre ningún proyecto ni jurisdicción en particular.
Fuentes: Reglamento (UE) 2023/1114 (MiCA), artículos 3.1.6), 3.1.7), 16, 23, 35, 36, 39, 40, 43, 48, 49, 50 y 54; Directiva 2009/110/CE, artículos 1.4, 1.5, 7.1, 9.1 y 12.