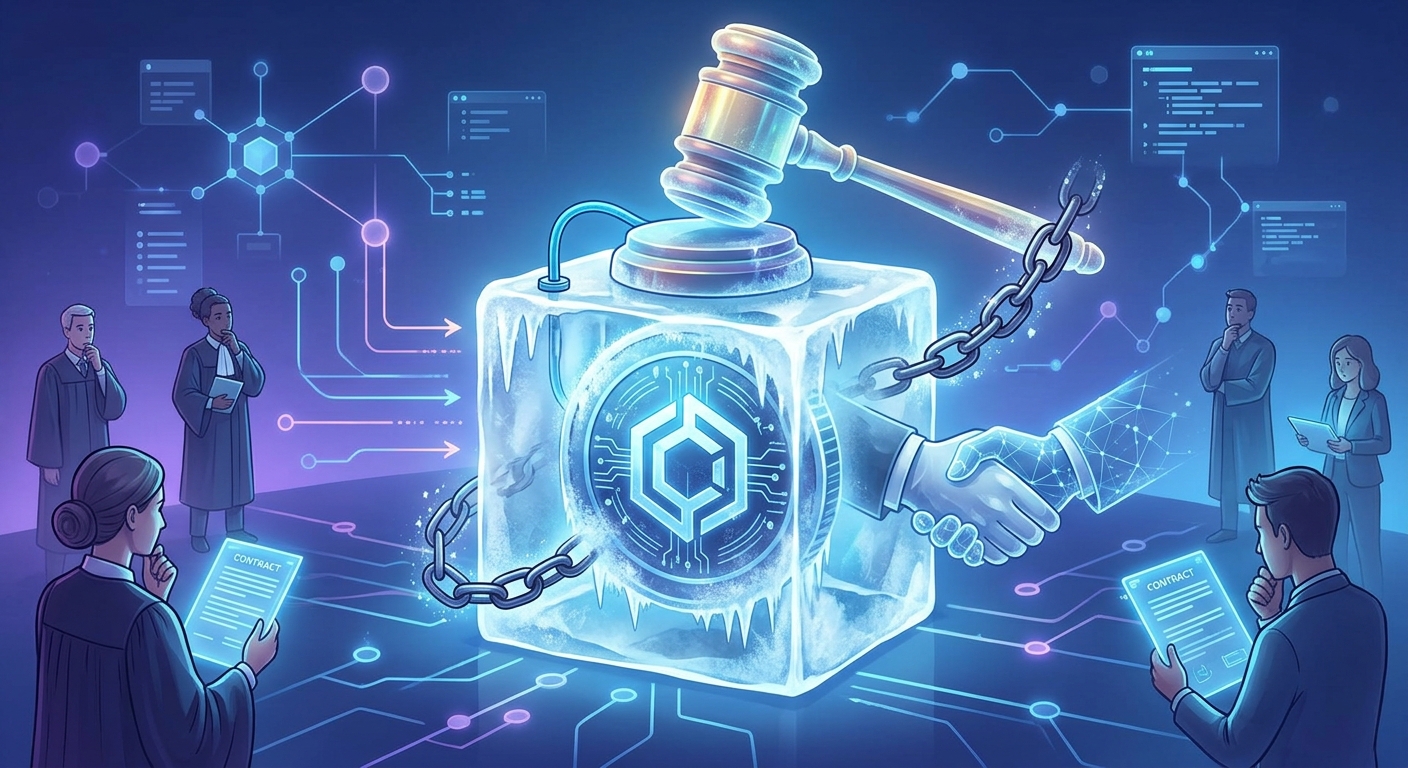
Sí. Pero una cosa es que una decisión jurídica pueda ordenar la inmovilización de un activo y otra que exista un mecanismo técnico para ejecutarla. La arquitectura del token determina cómo puede cumplirse la orden, no si el activo queda fuera del alcance del derecho.
Un inversor pierde sus criptomonedas como consecuencia de un fraude. Los fondos se transfieren a otra dirección y permanecen allí, visibles en la cadena. Un tribunal ordena su inmovilización. ¿Puede cumplirse esa orden?
Hay que separar dos preguntas que suelen ir juntas y pertenecen a planos distintos: si existe fundamento jurídico para ordenar la congelación, que es una cuestión de derecho, y si existen medios para ejecutarla, que depende de la arquitectura del activo y de quién tiene capacidad de actuar sobre él.
La primera exige comprobar los presupuestos legales de la medida. La segunda determina cómo puede hacerse efectiva, y es la que este artículo pretende examinar.
1. Qué significa jurídicamente congelar un token
Congelar no es destruir, ni transferir a una autoridad, ni privar definitivamente al titular de sus derechos: es impedir o restringir temporalmente la disposición del activo, con finalidades que pueden ser muy distintas —preservar bienes durante un procedimiento, impedir la desaparición de activos presuntamente obtenidos mediante fraude, cumplir sanciones internacionales o asegurar la eficacia de una resolución futura—.
Conviene distinguir tres operaciones que no son equivalentes. La inmovilización impide que el activo se transfiera o se utilice durante un periodo determinado. El embargo sujeta el bien a una medida de aseguramiento o ejecución conforme a la ley procesal aplicable. Y la transferencia forzosa desplaza el activo a otra dirección o titular como consecuencia de una decisión eficaz y de los mecanismos necesarios para ejecutarla.
Un token puede quedar bloqueado sin cambiar de titular. Y una decisión que reconoce a alguien el derecho a recuperar un activo no produce por sí sola su transferencia.
2. La respuesta corta: la arquitectura determina cómo se ejecuta la decisión
Antes de entrar en los activos conviene enunciar la conclusión, porque ordena todo lo demás.
La capacidad técnica de congelar un activo condiciona la forma en que una decisión jurídica puede ejecutarse. Donde existe alguien con facultad de bloquear —un emisor, un custodio, un administrador—, puede existir también un destinatario al que dirigir una orden, siempre que esa persona o entidad esté jurídicamente obligada a cumplirla.
Donde no existe esa facultad, la orden no puede ejecutarse mediante una función administrativa de bloqueo. Pero eso no significa que carezca de destinatario o que el activo sea jurídicamente inalcanzable. Puede dirigirse contra quien controla las claves privadas, contra un intermediario que intervenga posteriormente o contra otras personas obligadas a colaborar conforme al ordenamiento aplicable.
De ahí que exista una diferencia importante. Un token técnicamente congelable facilita determinadas formas de ejecución y, por lo mismo, está expuesto al riesgo de una congelación indebida. Un activo en autocustodia, sin función administrativa de bloqueo, ofrece mayor resistencia a esa intervención directa, pero también puede resultar más difícil de recuperar cuando existe una decisión legítima que ordena su restitución.
No se trata de una alternativa absoluta entre protección frente a las autoridades y posibilidad de recuperación. Se trata de comprender qué mecanismos de ejecución existen y cuáles son sus límites.
El legislador británico ofrece un ejemplo de esta distinción. La Economic Crime and Corporate Transparency Act 2023 introdujo en la Parte 5 de la Proceeds of Crime Act 2002 un capítulo 3D, con la crypto wallet freezing order de los artículos 303Z36 y siguientes. Este mecanismo específico se dirige a monederos administrados por proveedores de servicios de criptoactivos que cumplen los requisitos legales correspondientes.
El intermediario no es un detalle del procedimiento: es el destinatario que permite hacer efectiva esa modalidad de orden. Pero la existencia de este régimen no excluye otras medidas jurídicas frente a quienes controlan activos en autocustodia.
3. Bitcoin frente a una stablecoin
Con eso en la mano, la diferencia entre activos deja de ser exclusivamente técnica y adquiere consecuencias jurídicas.
En Bitcoin no existe un emisor central capaz de introducir una dirección en una lista y bloquear sus monedas mediante una función administrativa del protocolo. Si el usuario controla en exclusiva sus claves, una orden judicial no modifica por sí sola el funcionamiento de la red.
Eso no convierte a Bitcoin en inembargable: un tribunal puede adoptar medidas contra el titular, ordenarle la entrega de claves o de activos cuando proceda, actuar sobre lo que custodien intermediarios y emplear los mecanismos de ejecución del ordenamiento aplicable. La dificultad no está necesariamente en la posibilidad jurídica de adoptar la medida, sino en hacerla efectiva.
En determinadas stablecoins la situación es distinta, porque el contrato inteligente puede incorporar funciones administrativas que restringen las transferencias asociadas a direcciones concretas. Circle contempla en sus condiciones y políticas mecanismos de bloqueo de direcciones y restricciones de transferencia de USDC, y Tether prevé mecanismos de congelación vinculados a determinados supuestos legales y de cumplimiento.
Una dirección puede, por tanto, conservar un saldo perfectamente visible en la cadena y no estar autorizada técnicamente para moverlo. La red sigue funcionando; lo que queda restringido es ese activo concreto.
La consecuencia importa más de lo que parece: la descentralización de la cadena subyacente no implica que los tokens emitidos sobre ella carezcan de mecanismos de control. Son dos capas y se confunden constantemente.
4. Quién puede ordenar la congelación
Que exista una función de bloqueo no dice quién puede legítimamente usarla, y las situaciones no son de la misma naturaleza.
Las autoridades judiciales acuerdan medidas cautelares, embargos u otras restricciones patrimoniales dentro de su competencia y conforme al procedimiento aplicable. Las autoridades administrativas y los regímenes sancionadores pueden imponer obligaciones de inmovilización de activos o restricciones a las operaciones con personas y entidades sancionadas.
Los emisores de tokens pueden restringir transferencias en los supuestos previstos en sus condiciones, políticas y obligaciones legales. Y los custodios e intermediarios pueden estar obligados a inmovilizar activos bajo su control al recibir una orden válida o para cumplir determinados deberes legales.
La diferencia de naturaleza es la que suele perderse. Una decisión judicial es un acto de autoridad sujeto a garantías. Una medida adoptada por un emisor puede responder a una obligación legal, a una facultad contractual o a una política interna.
Que una función exista en el código no significa que su utilización sea legítima en cualquier circunstancia. Habrá que atender a los derechos de los afectados, a la proporcionalidad de la medida y a las vías para pedir su revisión.
5. El control efectivo y la vía de los puntos de conversión
Supongamos que un tribunal ordena congelar determinados tokens.
Si están bajo custodia de una entidad que puede impedir su transferencia, la orden puede ejecutarse mediante las actuaciones exigibles a ese intermediario.
Y en la Unión Europea ese intermediario se encuentra sujeto a obligaciones regulatorias concretas. El artículo 70 del Reglamento (UE) 2023/1114 obliga al proveedor de servicios de criptoactivos a adoptar medidas adecuadas para salvaguardar los derechos de propiedad de sus clientes, especialmente en caso de insolvencia, y a evitar el uso de los criptoactivos de los clientes por cuenta propia.
El mismo precepto establece obligaciones específicas respecto de los fondos de clientes, distintos de los tokens de dinero electrónico, incluyendo su depósito en determinadas entidades y su identificación separada, con las excepciones previstas en la normativa.
MiCA no crea una facultad general de congelación. Sin embargo, las obligaciones de salvaguarda y separación de activos pueden facilitar la identificación del intermediario y de las posiciones afectadas, lo que resulta relevante para la ejecución de determinadas medidas.
Si el token incorpora una función de bloqueo controlada por su emisor, la medida puede ejecutarse técnicamente mediante esa función, siempre que exista base jurídica o contractual adecuada y el operador competente pueda utilizarla.
Y si los activos están en una dirección de autocustodia y el protocolo no admite bloqueo administrativo, la situación cambia de raíz. El tribunal puede ordenar al titular que se abstenga de transferirlos, pero esa prohibición no impide que se firme y difunda una transacción válida.
De ahí la formulación que conviene retener: la obligación jurídica de no transferir un activo no equivale a la imposibilidad técnica de transferirlo.
Se puede incumplir una orden judicial y mover los fondos, con las consecuencias jurídicas del incumplimiento, pero con los fondos ya movidos.
Ahora bien, de esa constatación se extrae con demasiada frecuencia que frente a un autocustodio no hay nada que hacer, y eso no es cierto.
Una de las vías prácticas de intervención se encuentra en los puntos de conversión. Cuando el titular pretende convertir los activos en dinero tradicional a través de plataformas o intermediarios regulados, pueden aparecer cuentas identificadas, relaciones bancarias y entidades sujetas a obligaciones legales.
En esos casos, la actuación puede dirigirse contra los intermediarios o contra los fondos resultantes de la conversión.
No se inmoviliza necesariamente el activo en su protocolo de origen: se puede restringir su conversión o actuar sobre su resultado.
Esta vía tampoco es universal. Los activos pueden transferirse directamente entre particulares, utilizarse como medio de pago o circular sin pasar por un intermediario identificado. Pero demuestra que la ausencia de una función de congelación no elimina todas las posibilidades jurídicas de actuación.
6. Si los tokens ya se han transferido
Congelar y recuperar son problemas distintos. Una función de bloqueo puede impedir transferencias futuras y no revertir operaciones ya confirmadas.
Si los activos se han desplazado, hará falta identificar las direcciones, reconstruir las operaciones y determinar quién los controla. La trazabilidad de muchas cadenas facilita ese seguimiento, pero no garantiza la identificación de los titulares, y los activos pueden haberse intercambiado por otros tokens, movido entre redes o depositado en intermediarios de jurisdicciones distintas.
Lo que suele quedar fuera del análisis es la pregunta jurídica, que es la decisiva: la trazabilidad dice dónde está el activo, no si se recupera.
Para eso hay que determinar si la pretensión sigue al activo en manos de quien lo tiene ahora —acción de carácter real— o se agota en una reclamación de valor frente a quien lo sustrajo —acción personal—, y qué protección merece un adquirente de buena fe que lo recibió a cambio de contraprestación y sin conocer su origen.
La respuesta varía según el ordenamiento y determina si el seguimiento sirve para algo o solo para saber.
7. El arbitraje y las medidas cautelares sobre tokens
La cuestión se agudiza en los conflictos contractuales. Dos empresas acuerdan desarrollar un protocolo y depositan tokens en una tesorería compartida; surge la controversia y una pretende transferirlos antes de que se resuelva. ¿Puede intervenir un tribunal arbitral?
Puede, y más de lo que se suele reconocer.
La Ley Modelo de la CNUDMI sobre Arbitraje Comercial Internacional, en su versión de 2006, dedica su capítulo IV A a las medidas cautelares y órdenes preliminares, artículos 17 a 17 J.
Su artículo 17 H contempla el reconocimiento de las medidas cautelares dictadas por tribunales arbitrales como vinculantes y su ejecución, a instancia de parte, ante el tribunal competente, con independencia del país en que hayan sido dictadas, salvo que el tribunal arbitral disponga otra cosa y con sujeción a los motivos de denegación aplicables.
El artículo 17 I establece las causas por las que puede denegarse su reconocimiento o ejecución y limita la revisión judicial del fondo de la medida.
Su aplicación concreta depende, naturalmente, de la legislación de cada Estado y de la incorporación de este régimen a su ordenamiento. Tampoco debe confundirse con el reconocimiento de laudos definitivos conforme a la Convención de Nueva York de 1958: son cuestiones sometidas a reglas distintas.
De modo que no puede afirmarse que falte por completo una vía procesal. La Ley Modelo de 2006 ofrece una respuesta al reconocimiento y ejecución de medidas cautelares arbitrales en los ordenamientos que han incorporado ese régimen.
Pero el tribunal arbitral carece de potestades coercitivas propias y puede necesitar la intervención del juez competente.
Además, el convenio arbitral no vincula automáticamente a emisores, custodios o desarrolladores que no son parte, aunque puedan existir otras bases jurídicas para exigirles determinadas actuaciones.
La dificultad arquitectónica permanece: identificar quién puede ejecutar materialmente la medida sobre los activos digitales.
8. El oráculo jurídico: de la decisión a la función
Aquí está la cuestión que nos ocupa en BACS.
Tradicionalmente una decisión judicial o arbitral se dirige a personas obligadas a cumplirla. En blockchain parte de las relaciones económicas se ejecuta mediante contratos inteligentes que operan sin intervención humana en cada transacción.
¿Puede entonces una decisión jurídica convertirse en una instrucción ejecutable?
Un oráculo jurídico es el mecanismo de conexión entre una decisión adoptada conforme a un procedimiento y una función prevista en el contrato inteligente.
Si el token incorpora una función de congelación, el sistema puede diseñarse para que se active al verificarse determinadas condiciones jurídicas: la existencia de una resolución de autoridad competente o de una medida cautelar arbitral vinculante para las partes.
Lo esencial es el reparto de papeles, y puede enunciarse como regla: el oráculo verifica, no juzga.
Comprueba la autenticidad y la vigencia de una decisión conforme a reglas establecidas de antemano, y la traslada a la función; no decide la controversia, no aprecia la prueba y no sustituye al tribunal ni a sus garantías.
Si se atribuye al oráculo la facultad de valorar autónomamente si concurren los presupuestos jurídicos de una medida, se corre el riesgo de desplazar una función decisoria a un mecanismo que no dispone de las garantías del procedimiento correspondiente.
De esa regla se siguen las decisiones de diseño, y todas deben estar resueltas antes de desplegar nada: qué clase de decisiones activan la función y de qué autoridades; quién verifica la autenticidad y con qué prueba; quién está legitimado para solicitar la activación; cómo se impugna una actuación incorrecta y ante quién; en qué condiciones se levanta la medida; y qué sucede ante órdenes contradictorias, resoluciones revocadas o fallos técnicos.
La automatización de una medida no elimina la necesidad de fundamento, competencia y garantías: las traslada también al momento del diseño.
9. El riesgo contrario y los controles que ya están escritos
La capacidad de congelar tiene su propio peligro.
Si un emisor puede bloquear unilateralmente cualquier dirección, el titular depende de una facultad de intervención que puede afectar gravemente a sus derechos: una congelación injustificada impide pagos, operaciones y el ejercicio de derechos patrimoniales.
Esa capacidad puede ser necesaria para cumplir obligaciones legales o frenar actividades ilícitas, y puede usarse mal.
No hace falta imaginar todos los controles desde cero, porque existen modelos legislativos.
La legislación británica citada anteriormente somete las crypto wallet freezing orders a requisitos, límites temporales y mecanismos de revisión. Su régimen contempla, bajo las condiciones legalmente establecidas, la posibilidad de autorizar determinadas exclusiones para gastos y actividades, así como de modificar o levantar las órdenes.
Esas garantías muestran que la congelación no debe concebirse como una facultad ilimitada.
Y eso es lo que debería exigirse a cualquier infraestructura privada que incorpore una función equivalente: personas autorizadas identificadas, causas de bloqueo delimitadas, duración proporcionada, registro verificable de las actuaciones, vía de revisión y condiciones expresas de levantamiento.
Una facultad de congelar sin límites temporales adecuados, sin causas definidas y sin vía efectiva de impugnación constituye un riesgo jurídico importante para el titular.
Conclusión
Sí, un token puede quedar sujeto a inmovilización, embargo o restricción de su disposición cuando exista fundamento legal y se cumplan los requisitos aplicables.
Lo que depende de la arquitectura del activo es la posibilidad de ejecutar esa medida directamente sobre la cadena: en unos casos puede intervenir el emisor, en otros el custodio, y donde no hay mecanismo administrativo de congelación la ejecución puede requerir actuaciones frente a quien controla las claves o frente a los intermediarios que intervienen en su circulación.
Una orden jurídicamente válida no es necesariamente una orden técnicamente ejecutable.
Y, a la inversa, un activo que no puede congelarse directamente en blockchain puede ser objeto de una decisión jurídica, aunque su recuperación dependa de la posibilidad de actuar sobre quienes lo controlan o sobre los intermediarios.
Por eso, al diseñar una stablecoin, un instrumento financiero tokenizado o una tesorería digital, no basta con establecer quién es propietario y qué ley rige los contratos.
Hay que determinar qué ocurre cuando un tribunal ordene inmovilizar, transferir o restituir esos activos: quién recibe esa orden, con qué facultad la cumple, en qué plazo y cómo se revisa si se equivoca.
La infraestructura jurídica y la tecnológica se diseñan juntas o no funcionan.
El desafío no está únicamente en reconocer derechos sobre tokens. Está en que las decisiones que protegen esos derechos puedan cumplirse, sin prescindir por ello de las garantías que las hacen decisiones jurídicas y no simples instrucciones técnicas.
Nota de interés institucional: BACS (Blockchain Arbitration & Commerce Society) es una asociación sin ánimo de lucro inscrita en el Registro de Transparencia de la Unión Europea con el número 9106897105368-14. Ha constituido el tribunal internacional de arbitraje BACSIT, que administra procedimientos conforme a su propio reglamento. Este artículo tiene carácter general y no constituye asesoramiento jurídico o regulatorio para ningún caso concreto.
Fuentes normativas y documentales:
- Reglamento (UE) 2023/1114 (MiCA), artículo 70.
- Ley Modelo de la CNUDMI sobre Arbitraje Comercial Internacional, con las modificaciones de 2006, capítulo IV A, artículos 17 a 17 J, en particular 17 H y 17 I.
- Convención de Nueva York de 1958 sobre reconocimiento y ejecución de laudos arbitrales extranjeros.
- Reino Unido, Proceeds of Crime Act 2002, Parte 5, capítulo 3D, artículos 303Z36 y siguientes, introducidos por la Economic Crime and Corporate Transparency Act 2023.
- Circle, condiciones de USDC y política de bloqueo de direcciones.
- Tether, condiciones de servicio y políticas de congelación de activos.