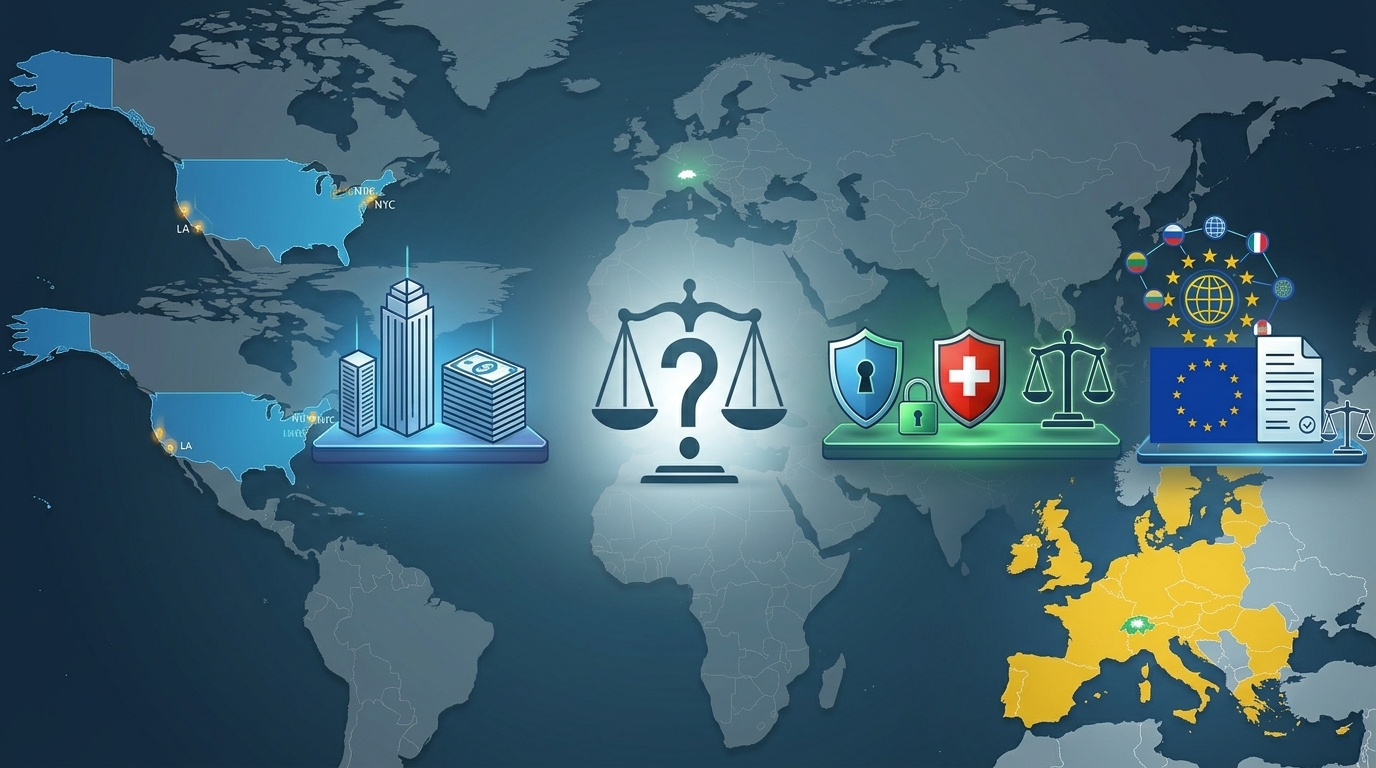
La jurisdicción no se elige por la facilidad para emitir el token. Se elige por el régimen del fondo, por el acceso a los inversores y por algo que casi nadie compara: dónde podrán hacerse efectivos sus derechos.
Quien decide constituir un fondo tokenizado suele empezar comparando jurisdicciones, y suele hacerlo con la pregunta equivocada: dónde resulta más sencillo emitir participaciones mediante una cadena de bloques.
Esa pregunta llega tarde, por la razón que examinamos en el artículo anterior: un fondo tokenizado sigue siendo un fondo. La tecnología con la que se representen sus participaciones no suprime las obligaciones de autorización, gestión, depositaría, información y protección del inversor, ni habilita para comercializarlas en cualquier país.
Elegir jurisdicción exige por tanto separar tres cuestiones que se confunden sistemáticamente: dónde se constituye el fondo, dónde están sus inversores y qué derecho reconoce y protege la titularidad de lo tokenizado. Y al final hay una cuarta, que es la nuestra y que ningún cuadro comparativo suele incluir.
1. Estados Unidos: el mercado, bajo la legislación de valores
El atractivo estadounidense es el acceso: profundidad de mercado, inversores institucionales e infraestructura financiera, particularmente en fondos monetarios y deuda pública.
Lo que no ofrece es una salida del régimen de valores. La representación mediante cadena de bloques no altera por sí misma la naturaleza jurídica del instrumento, y la estructura del fondo determina las normas aplicables: un fondo registrado queda sometido a la Investment Company Act de 1940 en materia de valoración, liquidez, custodia y reembolso, y la emisión y distribución de sus participaciones a la legislación federal de valores. Existen estructuras privadas que pueden acogerse a exclusiones del régimen de sociedades de inversión y a exenciones de registro de la oferta, pero conviene no confundir ambas cosas: una exención de registro de la oferta no excluye la normativa aplicable al fondo.
Que la tecnología cabe dentro de ese marco está ya demostrado. El JPMorgan OnChain Liquidity-Token Money Market Fund, cuya documentación fue presentada ante la SEC en 2026, constituye un ejemplo de integración de participaciones tokenizadas en una estructura de fondo monetario estadounidense. No es una excepción al sistema: es el sistema admitiendo una forma distinta de representar lo mismo.
Cuándo conviene. Cuando el proyecto se dirige al mercado estadounidense, busca inversores institucionales de ese país o necesita integrarse en su infraestructura. Su dificultad es el coste de cumplimiento. Y conviene recordar que constituir el fondo fuera de Estados Unidos no elimina las restricciones a su comercialización entre inversores estadounidenses.
2. Suiza: seguridad jurídica y la vía del inversor cualificado
Suiza combina un sistema jurídico desarrollado, tradición en gestión patrimonial y un marco que reconoce determinadas formas de representación digital de derechos. Ese marco facilita el reconocimiento de instrumentos basados en registros distribuidos, pero no convierte cualquier token en título válido ni desplaza la ley de instituciones de inversión colectiva.
Dos referencias concretas ordenan el panorama.
La primera: la FINMA aprobó el 29 de septiembre de 2021 el Crypto Market Index Fund, el primer fondo de derecho suizo que invierte principalmente en criptoactivos, encuadrado como «otro fondo para inversiones alternativas» y reservado a inversores cualificados. La aprobación llegó con condiciones expresas —inversión limitada a criptoactivos establecidos con volumen de negociación suficiente, operativa a través de contrapartes y plataformas radicadas en países miembros del GAFI y sujetas a normativa antiblanqueo, y exigencias específicas de gestión de riesgos e información a las entidades de gestión y custodia—. Es decir: estructuras tradicionales admitiendo exposición a activos digitales, no un régimen aparte.
La segunda: el Limited Qualified Investor Fund (L-QIF), en vigor desde el 1 de marzo de 2024. No requiere autorización ni aprobación individual de la FINMA y no está sometido a su supervisión directa como producto. Pero conviene leer el resto: solo puede ofrecerse a inversores cualificados, debe ser gestionado por entidades supervisadas por la FINMA —sobre las que recae además el cumplimiento de las reglas del propio L-QIF—, ha de identificarse como L-QIF en la portada de la documentación y en la publicidad, el inversor debe ser advertido expresamente de que el vehículo está exento de autorización, aprobación y supervisión, y el Departamento Federal de Finanzas mantiene un registro público de todos ellos.
El L-QIF no es, por tanto, un fondo sin regulación: es un fondo cuyo control regulatorio se ha desplazado del producto a quien lo gestiona. Y que pueda constituirse no autoriza por sí solo cualquier modelo de tokenización de sus participaciones: la forma de representación, el registro, las transferencias y la custodia exigen análisis propio.
Cuándo conviene. Cuando el fondo se dirige a inversores cualificados y busca un entorno de gestión patrimonial institucional. Su limitación es que ni una autorización ni una estructura suiza abren automáticamente el acceso a inversores de la Unión Europea o de Estados Unidos.
3. La Unión Europea: el mercado interior
La primera distinción es la del artículo anterior: si el token representa una participación en un fondo y es instrumento financiero, queda fuera del régimen general de MiCA. Lo aplicable es la normativa de instituciones de inversión colectiva y de mercados financieros.
Los fondos UCITS, de la Directiva 2009/65/CE, responden a requisitos armonizados de protección del inversor, diversificación, liquidez y supervisión, y su régimen permite comercializar participaciones entre Estados miembros por los mecanismos previstos. Los fondos de inversión alternativos, bajo la Directiva 2011/61/UE, ofrecen más margen para estrategias inmobiliarias, capital riesgo o crédito, con un pasaporte orientado principalmente a inversores profesionales.
De ahí que un fondo tokenizado en Luxemburgo o Irlanda resulte atractivo, pero no porque esos Estados concedan licencia alguna para tokenizar: lo que ofrecen son estructuras conocidas, gestores, depositarios, administradores y mecanismos de comercialización transfronteriza. La elección entre ellos y España u otro Estado miembro depende de la forma del vehículo, el tipo de inversor, los activos admisibles, el coste operativo y la disponibilidad de proveedores regulados.
A ello se añade el Reglamento (UE) 2022/858, el régimen piloto de infraestructuras de mercado basadas en registros distribuidos, que permite experimentar con negociación y liquidación de determinados instrumentos financieros tokenizados dentro de límites cuantitativos estrechos. No sustituye la regulación del fondo ni proporciona automáticamente infraestructura de negociación. Y conviene distinguir lo vigente de lo pendiente: la Comisión presentó el 4 de diciembre de 2025 una propuesta para ampliar su ámbito y suprimir los límites por instrumento, que no está adoptada.
Cuándo conviene. Cuando el objetivo es captar inversores europeos u operar con vocación transfronteriza dentro del mercado interior. Su dificultad es la acumulación de exigencias sobre gestión, depositaría, distribución y registro, que la tokenización no reduce.
4. El cuadro, y lo que el cuadro no resuelve
| Criterio | Estados Unidos | Suiza | Unión Europea |
|---|---|---|---|
| Mercado natural | Inversores estadounidenses | Inversores cualificados | Inversores europeos |
| Marco | Legislación federal de valores y de fondos | CISA, LEFin y normativa DLT | UCITS, AIFMD, MiFID II, régimen piloto |
| Ventaja | Profundidad de mercado | Vías para inversor profesional | Pasaporte y mercado interior |
| Límite | Complejidad y coste de cumplimiento | El acceso transfronterizo no es automático | Acumulación de exigencias operativas |
| Pregunta crítica | Registro, intermediarios y custodia | Naturaleza del token y estructura del vehículo | Registro, depositaría y comercialización |
El cuadro orienta y no decide, porque la jurisdicción del fondo y la de sus inversores no son la misma, y esa diferencia condiciona toda la estructura. Un fondo estadounidense dirigido a inversores europeos deberá atender a los requisitos de comercialización en la Unión. Un fondo suizo dirigido a inversores estadounidenses encontrará las restricciones de la legislación federal de valores. Y un fondo europeo que opere sobre una cadena pública no adquiere por ello capacidad para comercializar sus participaciones en ningún sitio nuevo.
5. La fiscalidad influye, pero no decide sola
Hay que separar la tributación del vehículo, la de sus inversores, las retenciones sobre los rendimientos de los activos subyacentes y las consecuencias de distribuciones y transmisiones; y atender a la residencia fiscal efectiva, la sustancia, los convenios de doble imposición y las normas antiabuso.
No existe una respuesta general sobre qué jurisdicción es fiscalmente más favorable para un fondo tokenizado. Una estructura eficiente en el país de constitución puede serlo mucho menos para sus inversores. Y la cadena de bloques cambia cómo se representan y transfieren los derechos; no altera las obligaciones fiscales que los acompañan.
6. La pregunta que nos ocupa: ¿dónde podrán ejercitarse los derechos?
Hasta aquí hemos comparado regímenes regulatorios. Falta la cuestión que rara vez aparece en un estudio de estructuración, y que es la que decide cuánto valen los derechos comparados.
Un inversor puede discutir el valor de reembolso, reclamar la titularidad de participaciones o denunciar una transferencia no autorizada. Puede perderse un activo custodiado, errar el administrador, o divergir el registro del fondo y la cadena. Y en una estructura internacional, esas controversias afectan a sujetos establecidos en países distintos: el fondo en Luxemburgo, el gestor en Suiza, el depositario en un tercer Estado, los inversores repartidos por tres continentes, y la cadena operando sobre una red que no pertenece a ninguna jurisdicción.
En ese escenario, elegir el país de constitución no resuelve tres cosas.
La primera es la ley aplicable, que no es una sino varias: la que rige los derechos incorporados al token, la que determina la titularidad de las participaciones, la que regula las obligaciones del gestor y la que fija la responsabilidad del depositario. La elección contractual de una ley no desplaza las normas imperativas aplicables a cada una de esas relaciones.
La segunda es el cauce de resolución. El arbitraje internacional encaja bien en relaciones transfronterizas de esta clase, pero —y es un punto donde se cometen errores caros— el convenio arbitral debe vincular válidamente a cada parte afectada, lo que se construye en la relación contractual con cada una y no por remisión desde los documentos del fondo. El depositario no queda vinculado por ser depositario. Y la controversia debe ser arbitrable conforme al derecho aplicable, cuyos límites imperativos no desaparecen porque la cláusula esté bien redactada.
Y la tercera es qué alcanza la decisión una vez dictada. Una condena a entregar participaciones solo se cumple si alguien puede inscribir esa entrega. Una condena dineraria exige fijar fecha de valoración, y con valor liquidativo periódico y un token que circula de forma continua son dos cifras distintas. Si el activo subyacente está depositado en una estructura de control que admite una decisión adjudicada, la decisión llega; si no, es una orden dirigida a quien no tiene motivo para cumplirla.
Y aquí está lo que ningún cuadro comparativo muestra: la regulación financiera de estas tres jurisdicciones no garantiza, por sí sola, que una decisión judicial o arbitral pueda trasladarse efectivamente al registro de participaciones y al control de los activos tokenizados. Estados Unidos, Suiza y la Unión Europea regulan quién puede gestionar, con qué capital, bajo qué supervisión y con qué información. Pero que exista un cauce por el que una decisión alcance la participación y el activo no lo da la bandera del fondo: lo dan la arquitectura de custodia y el contrato, y se decide al estructurar o no se decide nunca.
De modo que la pregunta con la que suele empezarse —dónde es más fácil emitir— es la menos importante de todas. La que debería hacerse primero es dónde quedarán los inversores, bajo qué derecho, y por qué camino llegará a ellos una decisión si algo sale mal.
Nota de interés institucional: BACS (Blockchain Arbitration & Commerce Society) es una asociación sin ánimo de lucro inscrita en el Registro de Transparencia de la Unión Europea con el número 9106897105368-14, y ha constituido un tribunal internacional de arbitraje, BACSIT, que administra procedimientos con su propio reglamento. Este análisis es de carácter general y no constituye asesoramiento jurídico sobre ningún proyecto ni jurisdicción en particular.
Fuentes: FINMA, aprobación del Crypto Market Index Fund, 29 de septiembre de 2021; FINMA, comunicación sobre el Limited Qualified Investor Fund, en vigor desde el 1 de marzo de 2024; JPMorgan OnChain Liquidity-Token Money Market Fund, documentación presentada ante la SEC (JPMorgan Trust IV, 2026); Investment Company Act de 1940; Directiva 2009/65/CE (UCITS); Directiva 2011/61/UE (AIFMD); Reglamento (UE) 2023/1114 (MiCA), artículo 2.4; Reglamento (UE) 2022/858 y propuesta de reforma de la Comisión de 4 de diciembre de 2025.