Blockchain Arbitration & Commerce Society (BACS) · nº 12 · 13 de octubre de 2026
Casi todos los proyectos que llegan a consulta empiezan por el final. Se ha elegido la red, se ha escrito el contrato inteligente, se ha diseñado la interfaz, y entonces alguien pregunta qué hace falta para que esto sea legal.
El orden correcto es el inverso, y no por prudencia sino por aritmética: las decisiones jurídicas condicionan la arquitectura técnica, de modo que tomarlas después obliga a rehacer lo construido. Estas son, por orden, las siete que hay que tomar.
1. Qué derecho confiere exactamente el token
Es la primera y la que más se salta. Un security token no es una categoría jurídica: es la representación digital de un derecho que ya tiene su propio régimen. Acciones, obligaciones, participaciones en un fondo, un derecho de crédito, una participación en ingresos, un interés beneficiario sobre un vehículo que posee un activo. Cada una de esas cosas es un instrumento distinto, con su supervisor, su documentación y sus límites.
Y hay una precisión que decide litigios: el token y el derecho subyacente no son la misma cosa. Transferir el token en cadena no transfiere necesariamente el derecho. Si el instrumento que crea ese derecho —los estatutos, el contrato de emisión, la escritura del vehículo— no establece que la transmisión del token es el modo de transmitir el derecho, lo que se tiene es un registro paralelo que puede dejar de coincidir con la realidad jurídica el primer día.
Mientras esta pregunta no esté contestada por escrito, lo demás es decoración.
2. Desde dónde se emite y a quién se puede ofrecer
Son dos decisiones, no una, y mucha gente las confunde.
La primera es dónde se domicilia el emisor. La segunda es a quién se le puede ofrecer el producto. Y la segunda manda sobre la primera: constituir en una jurisdicción amable no desplaza el Derecho del país donde se capta al inversor. Quien emite desde fuera y coloca entre residentes de un Estado queda sujeto al régimen de ese Estado, por mucho que su sociedad esté en otro sitio.
De ahí que la pregunta útil no sea «dónde constituyo» sino «a quién quiero vender, y qué estructura me lo permite al menor coste regulatorio». Resuelto eso, la jurisdicción de emisión casi se elige sola.
3. El perímetro europeo
Si el token representa un instrumento financiero —y la mayoría de los security tokens lo representan—, queda fuera de MiCA. No se aplica el régimen de criptoactivos sino el de mercados de valores: la Directiva MiFID II, el Reglamento de folletos y, si se quiere negociar o liquidar en infraestructuras basadas en registro distribuido, el régimen piloto del Reglamento (UE) 2022/858.
La consecuencia práctica más inmediata es el folleto. Una oferta pública de valores exige folleto aprobado salvo que encaje en una exención, y las exenciones se articulan por cuatro vías: la condición del inversor, el número de destinatarios por Estado miembro, el importe mínimo por inversor o la denominación unitaria, y el importe agregado de la oferta. Desde junio de este año, tras la reforma del paquete de cotización, el umbral agregado por debajo del cual no se exige folleto es de doce millones de euros en la Unión, con la posibilidad de que cada Estado miembro lo reduzca a cinco.
Conviene comprobar la posición nacional antes de contar con la exención. Es la clase de cifra que cambia y que no admite recuerdos.
4. El vehículo y lo que hay detrás del token
Si el token representa un interés sobre un activo, alguien tiene que ser dueño de ese activo. Normalmente un vehículo constituido al efecto.
Ahí empiezan las preguntas que los folletos de proyecto rara vez contestan. ¿Está ese vehículo aislado del riesgo de insolvencia del promotor? ¿Qué ocurre con el activo si el emisor concursa? ¿Quién custodia el activo físico o el título que lo acredita? ¿Hay un depositario y responde de algo?
Un token respaldado por un activo que está dentro del patrimonio concursable del emisor no es un token respaldado: es un crédito ordinario con una capa tecnológica.
5. El registro, que es la pregunta que casi nadie hace
¿Quién lleva la titularidad auténtica: la cadena o un registro?
En muchos ordenamientos la titularidad de determinados valores exige inscripción en un registro llevado por una entidad habilitada. Donde eso ocurre, la cadena puede ser prueba, incluso prueba excelente, pero no es el registro. Y entonces el token es un recibo de algo que vive en otro sitio.
El régimen piloto de infraestructuras DLT existe precisamente para permitir que el registro distribuido haga esa función en condiciones tasadas. Decidir desde el principio si se opera dentro de ese régimen o fuera de él cambia por completo la arquitectura.
6. Las restricciones de transmisión tienen que coincidir con el contrato
Un valor no circula libremente. Puede haber restricciones por tipo de inversor, por jurisdicción, por periodos de bloqueo, por identificación previa del adquirente.
Un token, en cambio, por defecto se mueve a cualquier dirección, en cualquier país, en segundos. Esa es su virtud técnica y su defecto jurídico.
De modo que el contrato inteligente tiene que incorporar los controles —listas de direcciones autorizadas, bloqueos temporales, exclusión de jurisdicciones— y esos controles deben coincidir exactamente con las restricciones del documento de oferta. Cuando no coinciden, el problema es doble: el contrato permite lo que el documento prohíbe, y el documento promete lo que el contrato no garantiza. Ambos quedan comprometidos.
7. Qué ocurre cuando algo sale mal
Es el apartado que se redacta el último, deprisa y copiando, y es el que decide cuánto vale todo lo anterior.
Hay que fijar el foro y la ley aplicable, y hacerlo pensando en que la controversia típica no será entre el emisor y un inversor de su mismo país, sino entre partes situadas en Estados distintos sobre un activo que no está en ninguno. Un convenio arbitral bien construido resuelve ese tramo: una sede, un reglamento, un árbitro que entiende la materia y un laudo ejecutable bajo el Convenio de Nueva York.
Pero falta lo decisivo, y es lo que llevamos un año repitiendo en estas páginas: un laudo obliga a una persona; no mueve un activo. No revierte una transacción confirmada ni alcanza a quien controla unas claves y decide no obedecer.
Por eso la última pregunta de la estructuración es también la más olvidada: ¿sobre qué puede actuar una decisión? Un depósito en garantía, una autorización multifirma, una función del emisor que permita congelar o reasignar, un registrador sujeto a jurisdicción. Si no existe ninguno de esos puntos, el mejor laudo del mundo es un papel.
Esa comprobación cuesta una tarde cuando se hace al diseñar y es imposible cuando se hace después.
El orden importa más que la lista
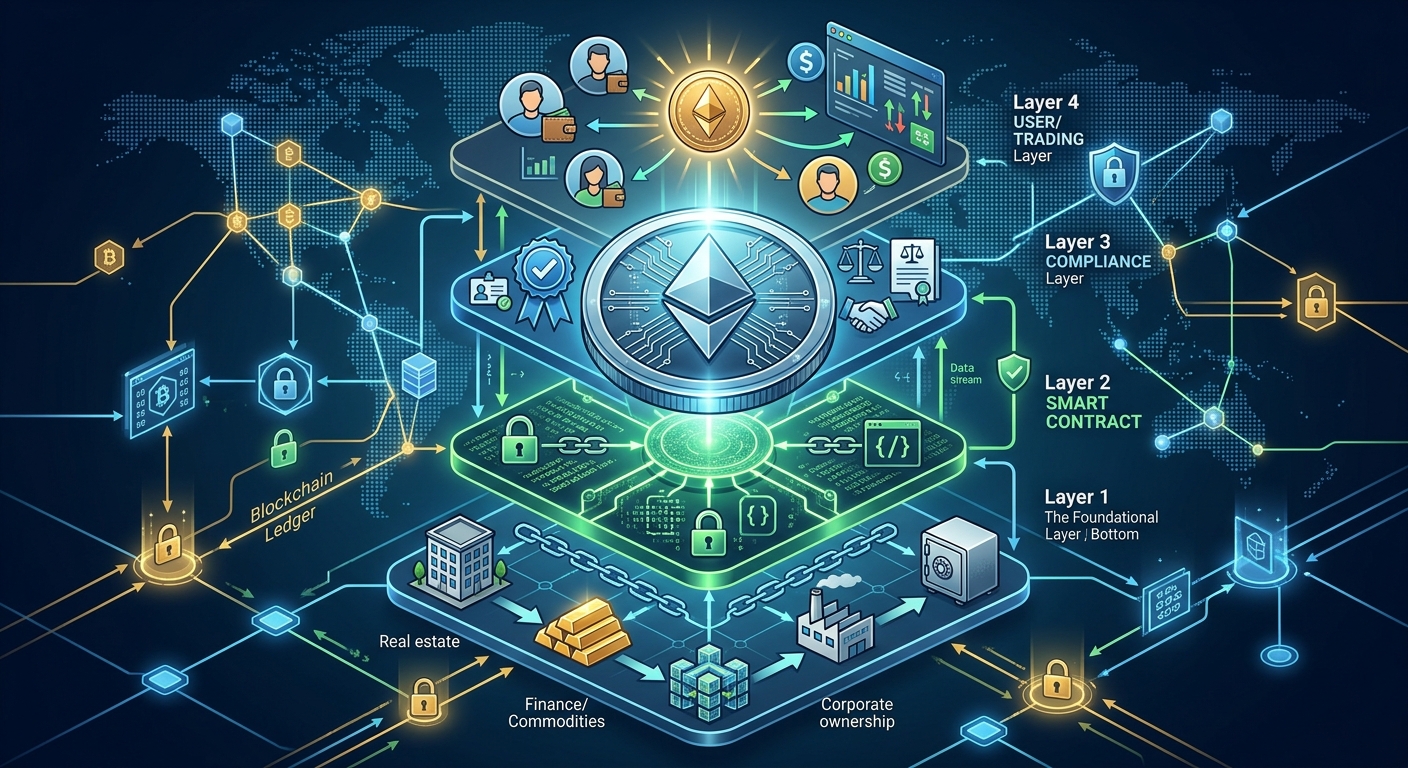
Las siete decisiones no son independientes. La primera determina el régimen, el régimen determina a quién se puede ofrecer, eso determina dónde conviene emitir, y la jurisdicción determina cómo se registra y qué restricciones hay que programar.
Tomadas en ese orden, cada una reduce el espacio de la siguiente y el trabajo converge. Tomadas al revés, cada una invalida la anterior.
BACS es una institución arbitral sin ánimo de lucro inscrita en el Registro de Transparencia de la Unión Europea (REG 9106897105368-14) y opera una Corte de Arbitraje especializada en activos digitales. Este artículo tiene finalidad divulgativa y no constituye asesoramiento jurídico.
Este artículo continúa el anterior sobre la preparación de una entidad bancaria para la tokenización de activos.